Qué es Cofinavit y cómo funciona: montos 2026 y ejemplo
Respuesta corta: Cofinavit es un crédito para comprar casa que te dan juntos el Infonavit y un banco. En 2026 el Infonavit pone hasta $1,159,022.80 a una tasa fija de 10.45%, más el ahorro de tu subcuenta de vivienda. El banco presta el resto según tu ingreso, y la vivienda queda como garantía de los dos créditos.
Si cotizas al IMSS y el crédito Infonavit solo no te alcanza para el departamento que quieres en Tijuana, Cofinavit te deja sumar más dinero sin dejar tu ahorro guardado. Aquí tienes montos y tasas vigentes, requisitos, una tabla comparativa y un ejemplo con números de un departamento de $4.6 millones. También sus desventajas.
¿Qué es Cofinavit?
Cofinavit es un cofinanciamiento: dos créditos hipotecarios para una sola vivienda, uno del Infonavit y otro de un banco. El Infonavit lo explica así: el crédito lo otorgan el Instituto y una entidad financiera para que tengas un monto mayor.
Tu dinero para comprar sale de tres lugares:
- Tu subcuenta de vivienda: el ahorro que tu patrón ha depositado por ti.
- El crédito Infonavit: hasta $1,159,022.80, según tu capacidad de pago.
- El crédito del banco: lo que te apruebe después de revisar tu ingreso, tu historial y el avalúo.
Lo que falte para llegar al precio es tu enganche. Según el folleto de Banorte, sumar las tres fuentes puede reducir el enganche y, en algunos casos, llevarlo a cero.
¿Cómo funciona Cofinavit paso a paso?
Funciona como dos créditos que se tramitan juntos: te precalificas en el Infonavit y el banco aprueba su parte.
- Precalifícate en Mi Cuenta Infonavit, sección de precalificación y puntos. Ahí ves si ya puedes pedir crédito y cuánto te presta el Instituto.
- Toma el curso "Saber más para decidir mejor"; el Infonavit pide la constancia.
- Elige un banco. Revisa tu buró, tu ingreso y tu antigüedad, y te da una carta de autorización de crédito.
- Avalúo. Si compras a una desarrolladora, ella lo solicita.
- Papeles con tu empleador. Tu patrón firma el Aviso de Retención de Descuentos o autoriza la Notificación de Descuento.
- Firma ante notario la carta de instrucción irrevocable y la escritura. La vivienda queda hipotecada a favor del Infonavit y del banco.
Desde ahí pagas dos mensualidades. La del Infonavit se descuenta de tu nómina. La del banco la pagas tú, en sucursal o con cargo automático. Cuando liquidas al Infonavit, las aportaciones de tu patrón abonan al crédito del banco, según Banorte.
¿Cuánto presta Infonavit en Cofinavit en 2026?
El Infonavit presta hasta $1,159,022.80 en Cofinavit, a un plazo de 1 a 30 años y con tasa fija de 10.45% anual para todos los salarios. Lo publica en su página "Quiero comprar", revisada el 23 de julio de 2026. Tu monto real depende de tu sueldo, tu edad y tu ahorro, y lo ves en tu precalificación.
Tu edad más el plazo no puede pasar de 70 años si eres hombre ni de 75 si eres mujer. Los gastos de titulación del Infonavit no se cobran si ganas hasta $9,985.43 al mes.
Tabla: Cofinavit en 2026, quién pone qué
- Concepto | Parte Infonavit | Parte del banco
- Monto | Hasta $1,159,022.80 | Según tu ingreso y el avalúo
- Tasa | 10.45% fija para todos | Banorte desde 8.80%; BBVA 10.10% a 11.20%
- CAT promedio sin IVA | No publicado para Cofinavit | Banorte 11.1% a 12.2%; BBVA 13.9% a 14.9%
- Plazo | 1 a 30 años | BBVA de 5 a 20 años
- Cómo pagas | Descuento por nómina | Pago al banco o cargo a tu cuenta
- Gastos de apertura | Titulación sin costo si ganas hasta $9,985.43 | BBVA 0.5%; Banorte 1% de contado
Las cifras del banco vienen de sus folletos de transparencia: Banorte calculado al 10 de agosto de 2026 y BBVA al 30 de junio de 2026. Tu tasa final depende de tu perfil y tu enganche. Pide la oferta vinculante, que es gratuita, para comparar bancos.
¿Qué requisitos pide Cofinavit en 2026?
El Infonavit pide cuatro cosas: relación laboral vigente, estar registrado en una Afore con biométricos actualizados, autorizar la consulta a buró de crédito y no tener un crédito vigente con el Instituto. Puedes pedirlo sin importar tu salario y sumar a tu cónyuge si también cotiza al Infonavit.
Cada banco agrega sus reglas:
- Banorte: 25 años mínimo, dos años de antigüedad laboral, ingreso de $10,000 brutos o más y no haber tenido antes un crédito Infonavit.
- BBVA: ser trabajador activo, no estar pensionado y tener el puntaje que fija el Infonavit.
- Santander: no tener un crédito ni una solicitud en trámite con el Infonavit o con otro banco.
Sobre los puntos: con la reforma de 2025 llegó el modelo T100 de 100 puntos, pero la prensa reporta que para viviendas de mayor valor sigue el esquema de 1,080 puntos. No adivines: tu precalificación te dice si ya puedes. Para entender el cálculo, revisa cuánto me presta Infonavit.
¿Qué es Cofinavit Ingresos Adicionales?
Es una variante para quien gana menos de $13,908.27 al mes y puede comprobar otros ingresos, como propinas o comisiones. El banco toma en cuenta ese dinero extra para prestarte más.
En 2026 el Infonavit presta hasta $684,715.01 en esta modalidad, con tasa fija de 3.69% a 6.15% según tu salario. La tasa es más baja que en el Cofinavit normal; el monto del Instituto, menor.
¿Cuál es la diferencia entre Infonavit y Cofinavit?
Con el crédito Infonavit solo tienes una deuda con el Instituto, de hasta $2,935,002.35. Con Cofinavit tienes dos deudas, Infonavit y banco, para comprar una vivienda más cara.
Tabla: Cofinavit contra otros créditos para comprar casa
- Crédito | Quién presta | Monto Infonavit 2026 | Tasa
- Crédito Infonavit | Solo Infonavit | Hasta $2,935,002.35 | 3.69% a 10.45% fija
- Infonavit Total | Solo Infonavit, desde $13,908.27/mes | Hasta $2,935,002.35 | 6.15% a 10.45% fija
- Cofinavit | Infonavit y banco | Hasta $1,159,022.80 | 10.45% más la tasa del banco
- Cofinavit Ingresos Adicionales | Infonavit y banco | Hasta $684,715.01 | 3.69% a 6.15% más el banco
- Apoyo Infonavit | Solo el banco | Sin crédito Infonavit | Tasa del banco
- Crédito bancario | Solo el banco | Sin crédito Infonavit | Banorte 9.20%; BBVA 10.10% a 11.20%
Apoyo Infonavit es la alternativa más parecida: todo el crédito es del banco, tu subcuenta queda como garantía si pierdes el empleo y las aportaciones de tu patrón abonan a la deuda. Pide las dos opciones en la misma cotización. Las demás están en cómo pagar tu casa en Tijuana.
¿Cuánto pagaría con Cofinavit por un departamento de 4.6 millones?
Con los supuestos de este ejemplo pagarías cerca de $38,000 a $42,500 al mes entre los dos créditos, sin seguros, y necesitarías unos $464,000 a $671,000 entre enganche y gastos. Es una estimación ilustrativa, no una cotización.
Supuestos: subcuenta de $250,000, crédito Infonavit de $900,000 y financiamiento total de 90% del valor, el aforo que publica BBVA. Para el banco usamos los factores de pago a 20 años de sus folletos: $9.21 por cada mil en Banorte (9.20%) y $10.57 en BBVA (11.20%). Para el Infonavit, pago fijo a 30 años con 10.45%.
Tabla: Ejemplo de Cofinavit para un departamento de $4.6 millones
- Concepto | Monto estimado
- Precio del departamento | $4,600,000
- Ahorro de tu subcuenta (supuesto) | $250,000
- Crédito Infonavit (supuesto) | $900,000
- Crédito del banco (90% del valor menos Infonavit) | $3,240,000
- Enganche en efectivo | $210,000
- Mensualidad Infonavit, 30 años | Cerca de $8,200
- Mensualidad banco, 20 años | Cerca de $29,840 a $34,250
- Gastos de cierre: notario, avalúo y comisión | Cerca de $254,000 a $461,000
Los gastos salen de los folletos: notario e impuestos de 5% a 9% del valor según BBVA (Banorte da 4% a 9%), avalúo de $8,000 más IVA en Banorte o $14,500 en BBVA y comisión de 0.5% a 1%.
La lectura honesta: Cofinavit no vuelve barato un departamento caro. Lo que hace es poner a trabajar tu subcuenta y tu crédito Infonavit. Si no los usas, ese ahorro no baja el precio de tu casa.
¿Qué desventajas tiene Cofinavit?
La principal es que cargas dos deudas, con dos mensualidades y dos hipotecas sobre la misma vivienda. Además:
- La tasa del Infonavit es la más alta de su tabla: 10.45% para todos. En el crédito Infonavit solo, quien gana poco puede tener desde 3.69%.
- El banco decide por su cuenta. Que el Infonavit te precalifique no garantiza que el banco te apruebe.
- Más gastos al inicio: avalúo bancario, comisión y notario. En Banorte la comisión de 1% se paga de contado en Cofinavit.
- Más trámites: coordinas al Infonavit, al banco, a tu empleador y al notario.
Antes de firmar, revisa
- Tu monto real en la precalificación de Mi Cuenta Infonavit.
- La oferta vinculante de al menos dos bancos, con tasa, CAT, comisión y seguros por escrito.
- Que las dos mensualidades juntas te dejen margen para tus gastos del mes.
- Cuánto pagarás de notario y avalúo, aparte del enganche.
- Que tu empleador firme a tiempo el Aviso de Retención de Descuentos.
- Qué pasa con cada crédito si cambias de empleo o dejas de cotizar.
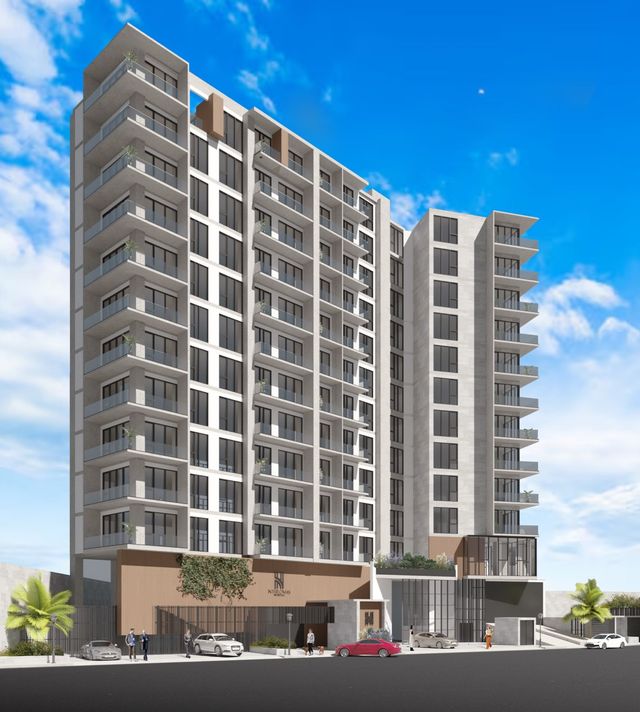
Si tu presupuesto apunta a un departamento, el siguiente paso es ver precios reales. Interlomas Hipódromo, nuestro próximo lanzamiento, empieza en $4,600,000, el precio del ejemplo. Cimalta II, a 5 minutos de Zona Río, está en últimas unidades. Pregunta a un asesor qué esquemas de crédito aplican en cada desarrollo, y si es tu primera compra, lee cómo comprar casa o departamento en Tijuana paso a paso.
Conoce: Interlomas Hipódromo · desde $4,600,000 MXN, 1 y 2 recámaras · zona Hipódromo
Preguntas frecuentes
¿Cuánto presta Infonavit con Cofinavit?
Hasta $1,159,022.80 en 2026, según tu capacidad de pago y a 10.45% fijo. El banco presta el resto con sus propias reglas y tu subcuenta se suma al pago.
¿Puedo usar Cofinavit con mi pareja?
Sí. El Infonavit permite pedirlo con tu cónyuge para tener un monto mayor, siempre que también cotice al Infonavit.
¿Qué bancos dan Cofinavit?
En sus folletos de 2026 lo ofrecen Banorte y BBVA, y Santander lo incluye en su Hipoteca Santander. Otros bancos operan cofinanciamiento con el Infonavit; confirma con cada uno.
¿Qué pasa con las aportaciones de mi patrón en Cofinavit?
Mientras debes al Infonavit, tu crédito con el Instituto se paga con el descuento de nómina. Cuando lo liquidas, las aportaciones patronales siguientes abonan al crédito del banco, según Banorte.
¿Cofinavit sigue existiendo en 2026?
Sí. El Infonavit lo sigue ofreciendo en su página oficial, revisada el 23 de julio de 2026, junto con Cofinavit Ingresos Adicionales.
Actualizado el 20 de octubre de 2026. Montos, tasas y comisiones cambian seguido. Confírmalos en tu precalificación y en la oferta vinculante del banco.
Fuentes: Infonavit, Quiero comprar(consultada el 19 oct 2026) · Banorte, Folleto Ley de Transparencia(consultada el 19 oct 2026) · BBVA, Folleto informativo hipotecario(consultada el 19 oct 2026) · Santander, Hipoteca Santander(consultada el 19 oct 2026) · El Imparcial, modelo T100 y 1,080 puntos(consultada el 19 oct 2026)
Listo, recibimos tus datos
Un asesor de PVD Baja se pondrá en contacto contigo para resolver tus dudas y acordar tu recorrido.
Recent Posts
¿Quieres saber qué casa alcanzas?
Un asesor de PVD Baja te muestra opciones con precio, crédito y disponibilidad, y te acompaña a recorrer el desarrollo.
Ver qué desarrollos entran en tu presupuesto ›Sigue leyendo